최신 전문 정보
-
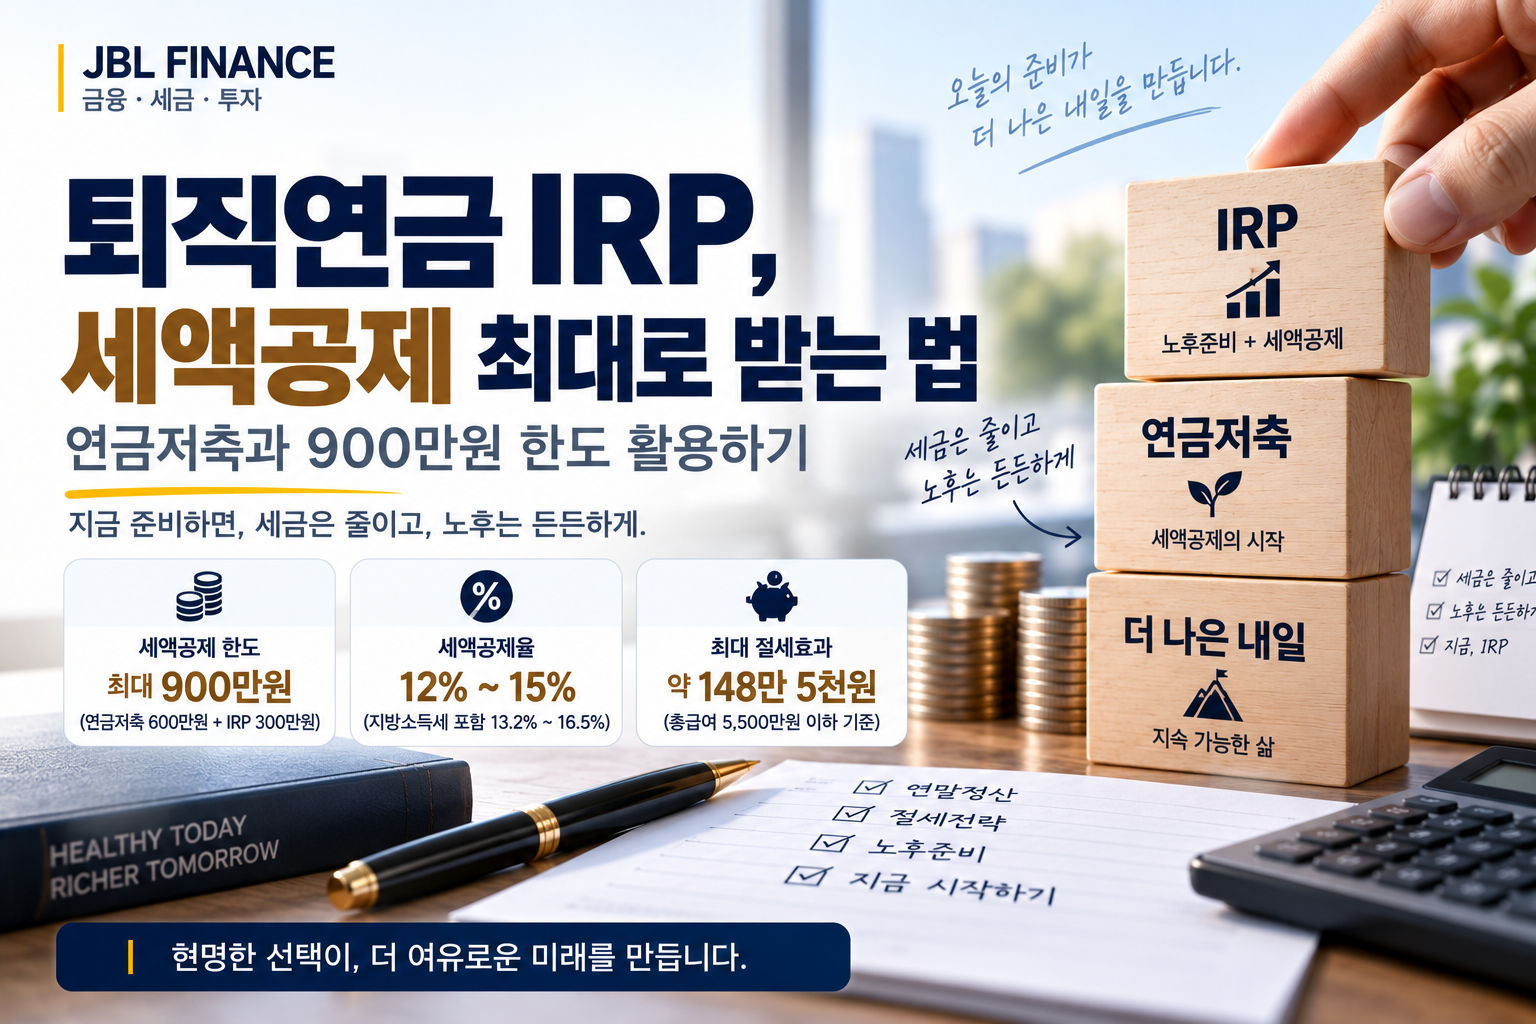
퇴직연금 IRP, 세액공제 최대로 받는 법|연금저축과 900만원 한도 활용하기
IRP와 연금저축을 활용하면 연간 최대 900만원까지 세액공제 대상이 될 수 있습니다. 연금저축 600만원과 IRP 300만원 조합, 소득별 세액공제율, 최대 절세금액, ISA 만기자금 활용법과 중도인출 시 주의사항을 정리합니다.
-
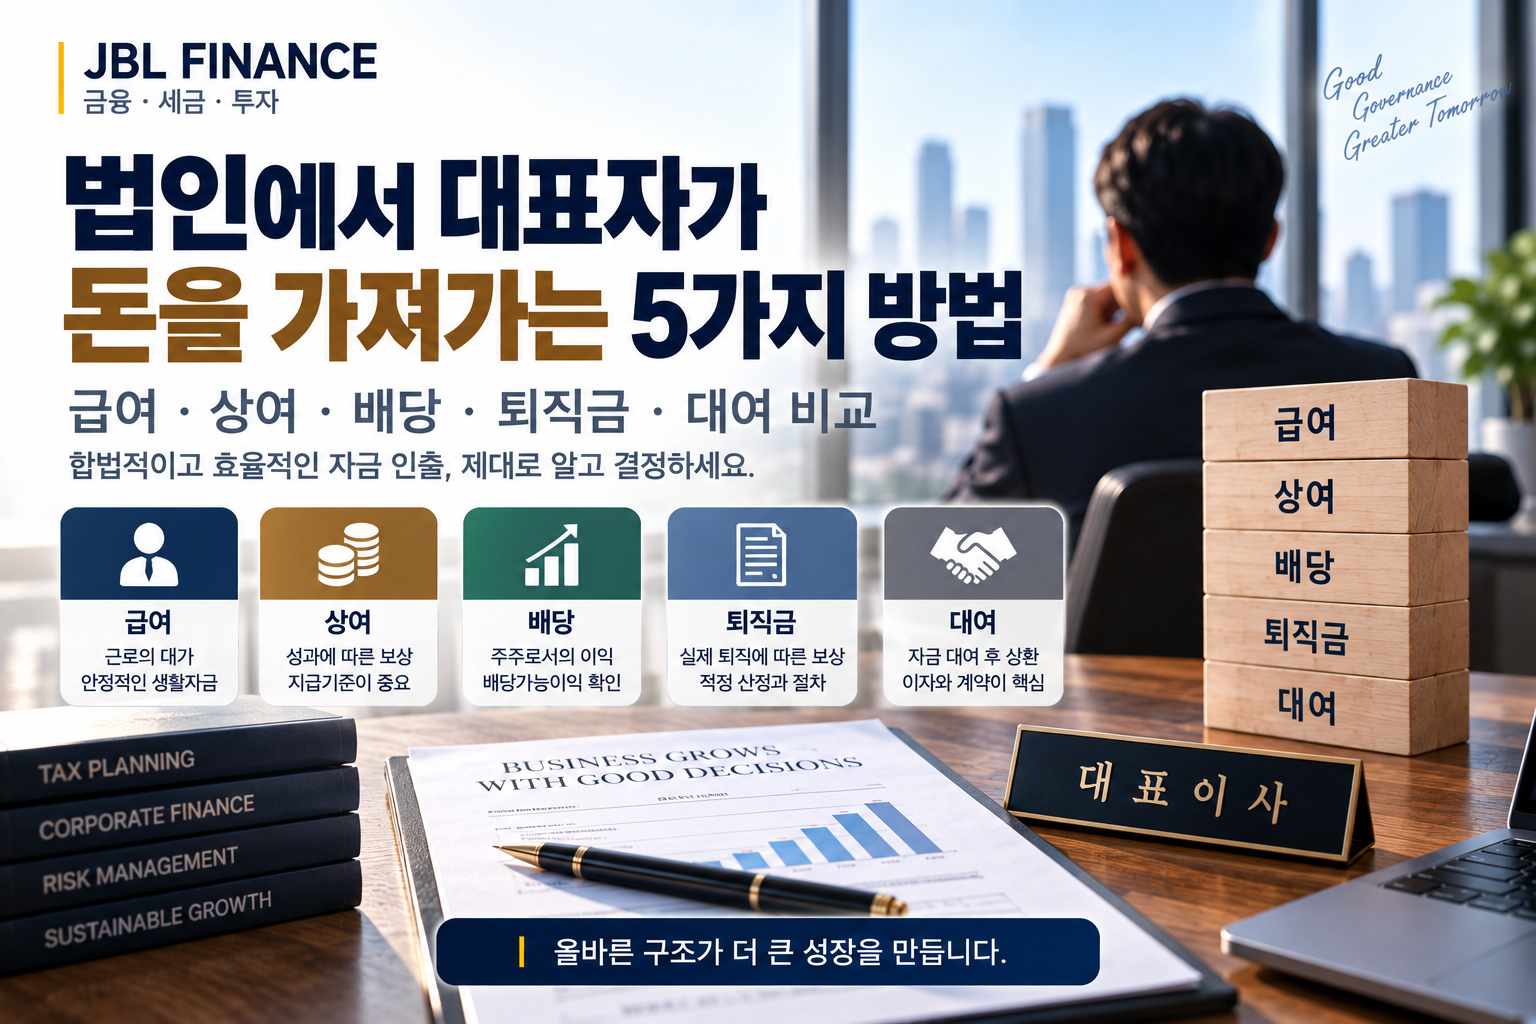
법인에서 대표자가 돈을 가져가는 5가지 방법|급여·상여·배당·퇴직금·대여 비교
법인 대표자가 회사에서 돈을 가져가는 방법은 급여·상여·배당·퇴직금·대여 등으로 나눌 수 있습니다. 각각의 법인 비용처리, 대표자 소득세, 배당가능이익, 임원퇴직금 및 가지급금 위험을 비교하고 효율적인 법인 자금인출 방법을 정리합니다.
-
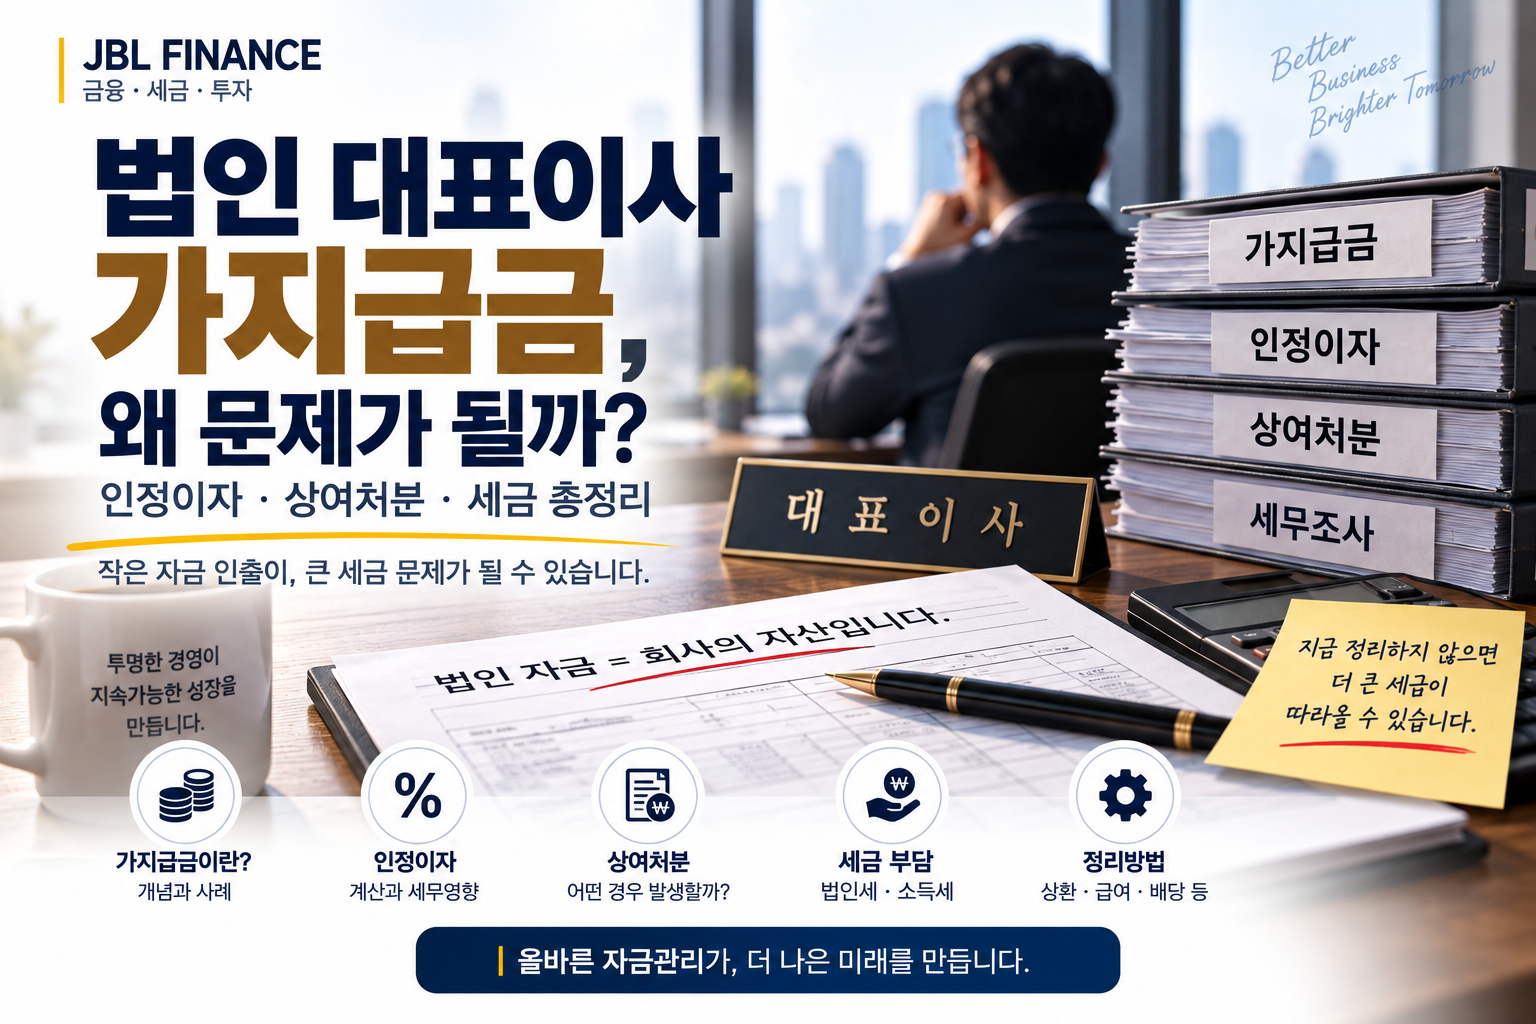
법인 대표이사 가지급금, 왜 문제가 될까?|인정이자·상여처분·세금 총정리
법인 대표이사가 회사 자금을 개인적으로 사용해 발생한 가지급금은 단순한 회계 문제가 아닙니다. 가지급금 인정이자, 지급이자 손금불산입, 대표자 상여처분 등 주요 세무위험과 상환·배당·급여·퇴직금 등을 활용한 정리방법을 쉽게 설명합니다.